
Если доходы вашего бизнеса на упрощёнке превысили 20 млн ₽, НДС в 2026 году для вас обязателен, а выбор ставки становится управленческим решением: от него зависят налог, цены и отношения с покупателями. 4 июля 2026 года вышел Федеральный закон № 228-ФЗ: он изменил ст. 145 Налогового кодекса и сохранил порог освобождения на уровне 20 млн ₽ на более долгий срок, чем предполагалось раньше.
Ниже разберём: кто платит НДС, из чего выбирать и как прикинуть выгоду на цифрах.
Кто на УСН платит НДС в 2026 году
С 1 января 2025 года все организации и ИП на УСН являются плательщиками НДС. Освобождение действует автоматически и без уведомления, если доходы не превышают порог (ФНС России).
Порог установлен статьёй 145 Налогового кодекса в редакции № 228-ФЗ. Он применяется по двум условиям: по доходам за предыдущий год и по доходам с начала текущего года.
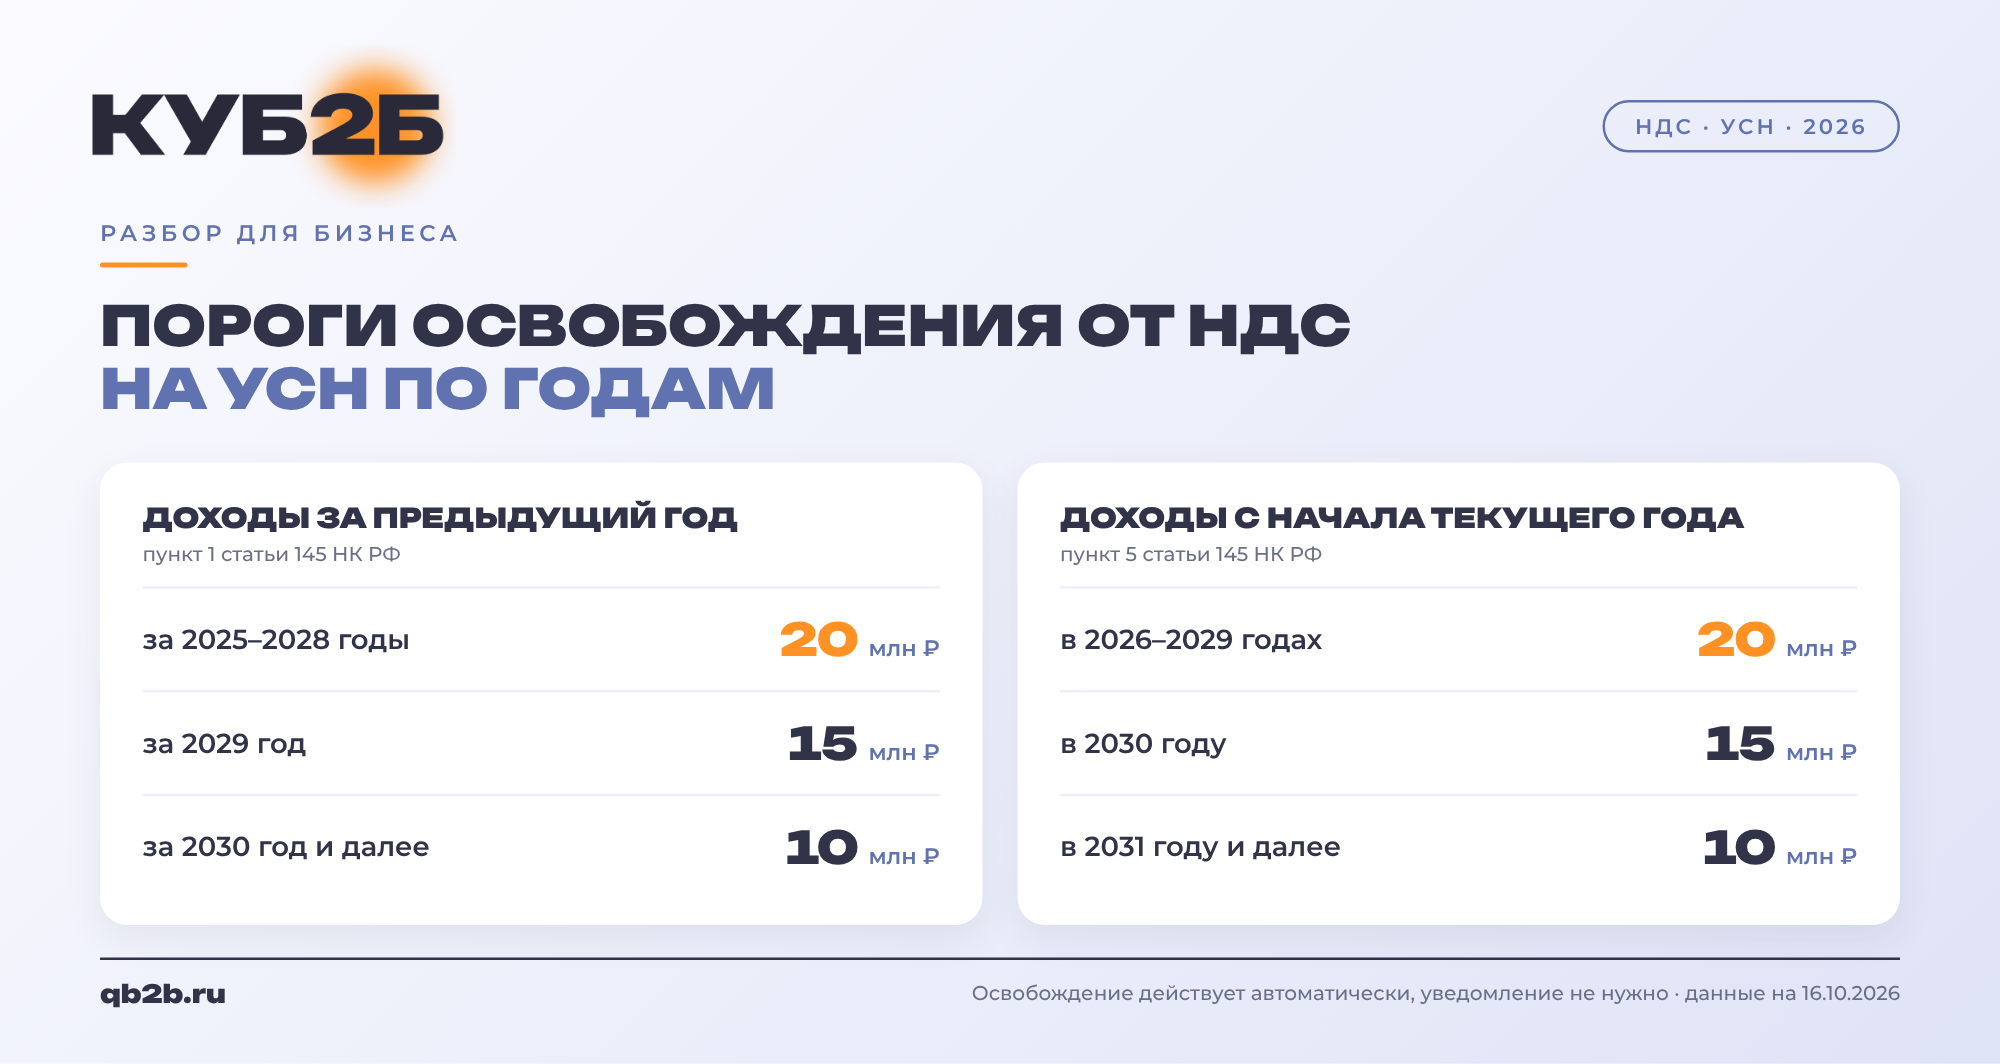
Эти же значения для предыдущего года приводит ФНС России. Если в старых материалах вы встречаете 15 млн ₽ для 2027 года и 10 млн ₽ для 2028 года, это прежняя редакция: после закона № 228-ФЗ эти цифры не действуют. Закон опубликован на официальном портале правовой информации.
Если освобождение действует, но в течение года доходы превысили порог, обязанности плательщика НДС возникают с 1-го числа месяца, следующего за месяцем превышения (п. 5 ст. 145 НК РФ). Поэтому доходы с начала года лучше сверить с лимитом сегодня, а не ждать отчётного периода. Если хочется убедиться в расчёте, специалисты КУБ2Б разберут ваши цифры на консультации по бухгалтерскому учёту и налогообложению.
Три варианта: 5%, 7% или 22% с вычетами
Если освобождения нет, у упрощенца два пути: общеустановленные ставки с налоговыми вычетами (22%, а для отдельных товаров 10% и 0%) или специальные ставки 5% и 7% без вычетов (ФНС России). Условия для спецставок содержатся в пункте 8 статьи 164 Налогового кодекса (действующая редакция):
- 5%: доходы за предыдущий год не превысили 250 млн ₽ и нет оснований для освобождения. При превышении этой суммы в течение года право на 5% утрачивается с 1-го числа месяца, следующего за превышением.
- 7%: доходы за предыдущий год не превысили 450 млн ₽ (или в течение года превысили 250 млн ₽, но не более 450 млн ₽).
- При превышении 450 млн ₽ в течение года право на ставки 5% и 7% утрачивается с 1-го числа месяца, в котором произошло превышение.
Эти суммы индексируются на коэффициент-дефлятор (п. 9 ст. 164 НК РФ). На 2026 год он равен 1,090 (приказ Минэкономразвития от 06.11.2025 № 734, см. разъяснение ФНС). Поэтому для 2026 года пороги составляют 272,5 млн ₽ (250 млн ₽ × 1,090, наш расчёт) и 490,5 млн ₽ (значение называет ФНС).
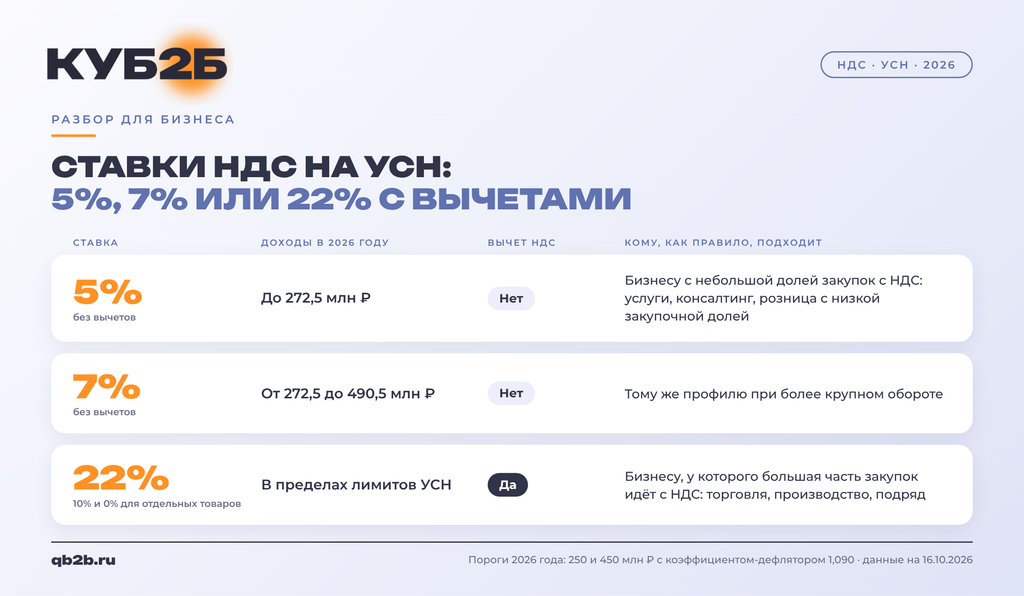
При доходах выше 490,5 млн ₽ в 2026 году нужно переходить на общий режим налогообложения (ФНС России).
Что выгоднее: простая формула и пример
Главная разница: на 5% и 7% входящий НДС поставщиков вы не вычитаете, на 22% вычитаете. Поэтому всё упирается в долю закупок с НДС в вашей выручке.
Упрощённая логика (наш расчёт, без учёта других налогов). Пусть выручка без НДС равна 100, а закупки у плательщиков НДС по ставке 22% (без НДС) равны N.
- НДС к уплате на 22% с вычетами: 22 − 0,22 × N.
- НДС на 5%: 5. Ставка 22% выгоднее, если N больше 77.
- НДС на 7%: 7. Ставка 22% выгоднее, если N больше 68.
Иначе говоря, 22% с вычетами начинает выигрывать у 5%, когда закупки с НДС превышают 77% выручки без НДС, а у 7% — когда превышают 68%.
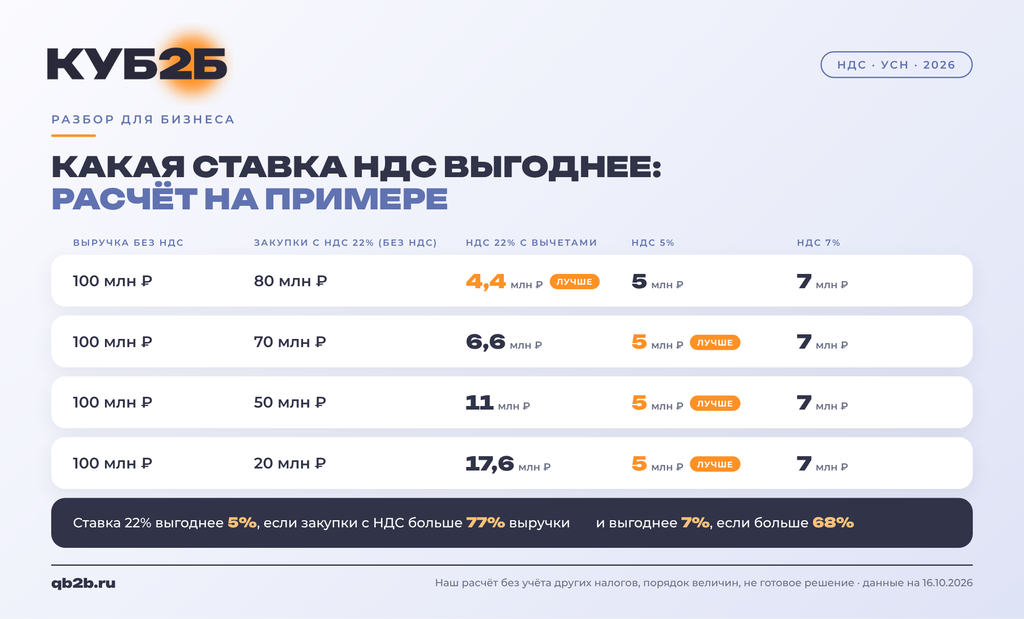
Расчёт показывает порядок величин, а не готовое решение. На практике часть закупок идёт без НДС или по ставке 10%, у компании есть основные средства с входящим НДС, а для УСН «доходы минус расходы» порядок учёта входного НДС нужно проверять отдельно.
Что ещё влияет на выбор. Покупатель на общей системе налогообложения принимает к вычету НДС, предъявленный поставщиком, независимо от ставки: 5%, 7%, 10% или 22%, в том числе когда поставщик на УСН (ФНС России, п. 2 ст. 171 НК РФ). Но вычет равен выставленной сумме, поэтому при спецставке он меньше. Покупатели, которые НДС к вычету не принимают, воспринимают налог как часть затрат и сравнивают цены с НДС. До выбора ставки полезно понять, кто ваши основные покупатели.
Влияние ставки на маржу и кассовые разрывы удобнее считать вместе с финансовой моделью. В КУБ2Б такие сценарии собирают на одних данных с бухгалтерией: услуга «Ведение управленческого учета» показывает, как изменение цены с НДС отразится на прибыли и деньгах на счёте.
Правила и ловушки при выборе ставки
- Уведомление не нужно. Чтобы перейти на 5% или 7%, заявление подавать не нужно: достаточно представить декларацию по НДС с налогом, исчисленным по ставке 5% (7%) (ФНС России, п. 9 ст. 164 НК РФ).
- С какой даты считать. Если освобождения с начала года нет, НДС по спецставке исчисляется по всем операциям с 1 января. Если освобождение было, налог считается только по операциям с 1-го числа месяца, следующего за месяцем превышения порога.
- Минимальный срок. Выбранную ставку 5% или 7% нужно применять не менее 12 последовательных налоговых периодов (кварталов), если иное не предусмотрено п. 9 ст.164 НК РФ.
- Отказ в первый год. Тот, кто впервые перешёл на 5% или 7%, вправе отказаться от ставки досрочно, если отказ произведён в течение четырёх последовательных налоговых периодов (п. 9 ст. 164 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ). По разъяснению ФНС, эти изменения действуют с 1 января 2026 года и не распространяются на тех, кто начал применять 5% до этой даты.
- Нельзя сочетать ставки. Применяя 5% или 7%, вы не применяете ставки 10% и 22%. Ставка 0% сохраняется только по операциям, прямо названным в пункте 9 статьи 164.
- Ввоз товаров. Спецставки 5% и 7% не применяются при ввозе товаров на территорию России.
- Совмещение режимов. Если ИП применяет УСН вместе с патентом, при определении порогов учитываются доходы по всем режимам (п. 9 ст. 164 НК РФ).
- Аванс и корректировка. НДС, исчисленный с аванса, принимается к вычету при отгрузке в счёт этого аванса, а при расторжении договора и возврате аванса — после отражения корректировки (ст. 171 и ст.172 НК РФ).
Кто должен считать НДС на упрощёнке
Выбор ставки на 12 кварталов вперёд нельзя оставлять без расчёта, а потом ещё нужно правильно вести учёт, выставлять счета-фактуры и сдавать декларации. Для небольшой компании это отдельная нагрузка, и здесь пригодится бухгалтерское сопровождение УСН: специалист следит за порогами по доходам, считает сценарии и предупреждает, когда право на спецставку под угрозой. Разовые услуги по бухгалтерскому учету закрывают ведение учёта и отчётность, но для решения о ставке нужен взгляд на структуру закупок и договоров.
В КУБ2Б эту задачу решает команда по направлению «Бухгалтерское сопровождение». Если вы пока выбираете ставку и вам нужна консультация без постоянного обслуживания, есть «Налоговое консультирование»: разберём ваши договоры и закупки и покажем, какая ставка выгоднее именно вам.
Выбирая компанию по оказанию бухгалтерских услуг, спросите, считает ли она сценарии по НДС заранее и объясняет ли разницу в цифрах. Профессиональная бухгалтерия отличается тем, что вы видите эффект от решения до того, как сдана первая декларация. Для многих собственников удобны услуги аутсорсинга: бухгалтерские услуги для организаций вы получаете по понятным правилам, а не держите ради одного налога отдельного специалиста в штате.
Частые вопросы
Нужно ли платить НДС на УСН, если доходы меньше 20 млн ₽?
Нет. Если доходы за прошлый год и с начала текущего года не превышают порог, освобождение действует автоматически и без уведомления (ФНС России, ст. 145 НК РФ).
Что будет с лимитом 20 млн ₽ после 2026 года?
Закон № 228-ФЗ сохранил его: для освобождения нужны доходы за предыдущий год не выше 20 млн ₽ за 2025–2028 годы, затем 15 млн ₽ за 2029 год и 10 млн ₽ начиная с доходов за 2030 год.
Потеряю ли я УСН, если доходы превысят 20 млн ₽?
Нет. Превышение 20 млн ₽ не является основанием для прекращения применения УСН, а только обязывает платить НДС. Основания для прекращения УСН перечислены в статье 346.13 НК РФ.
Какую ставку выбрать, если у меня услуги и почти нет закупок с НДС?
Чаще всего выгоднее 5% (если доходы в пределах 272,5 млн ₽ в 2026 году) или 7%: вычитать вам почти нечего, а ставка 22% будет дороже. Проверьте, не потеряете ли вы клиентов, которым нужен НДС к вычету, и посчитайте на своих цифрах.
Могут ли покупатели принять к вычету НДС по ставке 5% или 7%?
Да. Покупатель на общей системе принимает к вычету НДС, предъявленный поставщиком, независимо от ставки. Вычет равен сумме НДС, выставленной в счёте-фактуре.
Можно ли вернуться с 5% на 22%?
В рамках пункта 9 статьи 164 НК РФ можно: тот, кто впервые перешёл на 5% или 7%, вправе отказаться от ставки в течение четырёх последовательных налоговых периодов. Дальше ставку нужно применять не менее 12 кварталов, кроме случаев, предусмотренных этим пунктом.
Что делать
- Проверьте право на освобождение. Сравните доходы за 2025 год и с начала 2026 года с порогом 20 млн ₽.
- Соберите данные по закупкам. Выделите закупки у плательщиков НДС по ставкам 22%, 10% и без НДС за последние 12 месяцев, а также основные средства с входящим НДС.
- Посчитайте сценарии. Сравните НДС на 5% (7%) и на 22% с вычетами по таблице выше, а затем с реальной структурой закупок.
- Спросите у ключевых покупателей, нужен ли им НДС к вычету, и сравните условия «с НДС» и «без НДС» у конкурентов.
- Зафиксируйте решение и сроки. Ставку нужно применять не менее 12 кварталов, а отказ в первый год возможен только в течение четырёх кварталов.
Если нужен расчёт под вашу структуру закупок, КУБ2Б посмотрит данные и подготовит сравнение сценариев. Начать можно с короткого разговора о ваших договорах и закупках.
Также мы обсуждаем схожие темы у себя в блоге:
УСН или ОСНО: как выбрать налоговую систему под ваш бизнес
Налоговая реформа 2026: ключевые изменения, сроки и что нужно сделать уже сейчас
Изменения в налоговом законодательстве с 2026 года и выбор оптимальной системы налогообложения
Еженедельный обзор: НДС на УСН, лимит ПСН, самозанятые, цифровой рубль
Дисклеймер: материал носит информационный характер и подготовлен по тексту Налогового кодекса (статьи 145 и 164 в редакции с учётом Федерального закона от 04.07.2026 № 228-ФЗ) и официальным разъяснениям ФНС России на 16 октября 2026 года. Для юридически значимых решений о выборе ставки НДС проверьте действующую редакцию кодекса по ссылкам выше и проконсультируйтесь со специалистом.