
Запрос банка пояснить характер операций ещё не блокировка, но от того, как выстроен ответ, зависит: ограничится ли дело одним платежом или дойдёт до расторжения договора счёта.
Три режима, которые называют блокировкой, с юридической точки зрения — это три разных механизма с разными последствиями.
| Три режима, которые называют «блокировкой» | |||
| Механизм | Норма | Что происходит | Особенности |
| Отказ в конкретной операции | п. 11 ст. 7 115-ФЗ | Банк вправе не проводить операцию, если по правилам внутреннего контроля есть подозрение, что она связана с отмыванием доходов или финансированием терроризма | Не равнозначен закрытию счёта. Банк сообщает дату и причины в течение 5 рабочих дней (п. 13.1-1). Гражданско-правовой ответственности для банка не создаёт (п. 12) |
| Приостановление операции | п. 10 ст. 7, ст. 8 115-ФЗ | Банк приостанавливает операцию, если сторона связана с лицами, к которым применены меры по замораживанию, или попадает в иные случаи из п. 10 | 5 рабочих дней. Росфинмониторинг может приостановить операции на срок до 30 суток |
| Расторжение договора счёта | п. 5.2 ст. 7 115-ФЗ | Банк вправе закрыть договор, если в течение календарного года принял два и более решений об отказе в операциях по п. 11 | Не применяется к клиенту, которого банк отнёс к низкой группе риска. О причинах банк сообщает в течение 5 рабочих дней |
По пункту 13.1-1 статьи 7 Федерального закона от 07.08.2001 № 115-ФЗ банк обязан сообщить клиенту дату и причины отказа в операции, отказа от заключения договора или расторжения договора не позднее пяти рабочих дней со дня принятия решения.
Основание запроса банка
Банк исполняет обязанности из статьи 7 Федерального закона № 115-ФЗ: идентифицировать клиента и бенефициарных владельцев, получать информацию о целях и характере деловых отношений, регулярно принимать меры по определению целей деятельности, финансового положения и деловой репутации клиента. По подпункту 1.1 пункта 1 статьи 7 банк также вправе принимать обоснованные и доступные меры для определения источников происхождения денег и имущества, а характер и объём мер зависят от уровня риска клиента.
Закрытого перечня документов в законе нет, состав запроса зависит от операции и внутренних правил банка. Требования к правилам внутреннего контроля банков установлены Положением Банка России от 18.06.2025 № 860-П (зарегистрировано Минюстом России 06.08.2025 № 83148). Оно заменило Положение № 375-П, которое утратило силу со дня вступления в силу Положения № 860-П.
Какие документы чаще всего просят под разные операции
Ниже практика, а не требование закона: конкретный состав определяет банк по своим правилам.
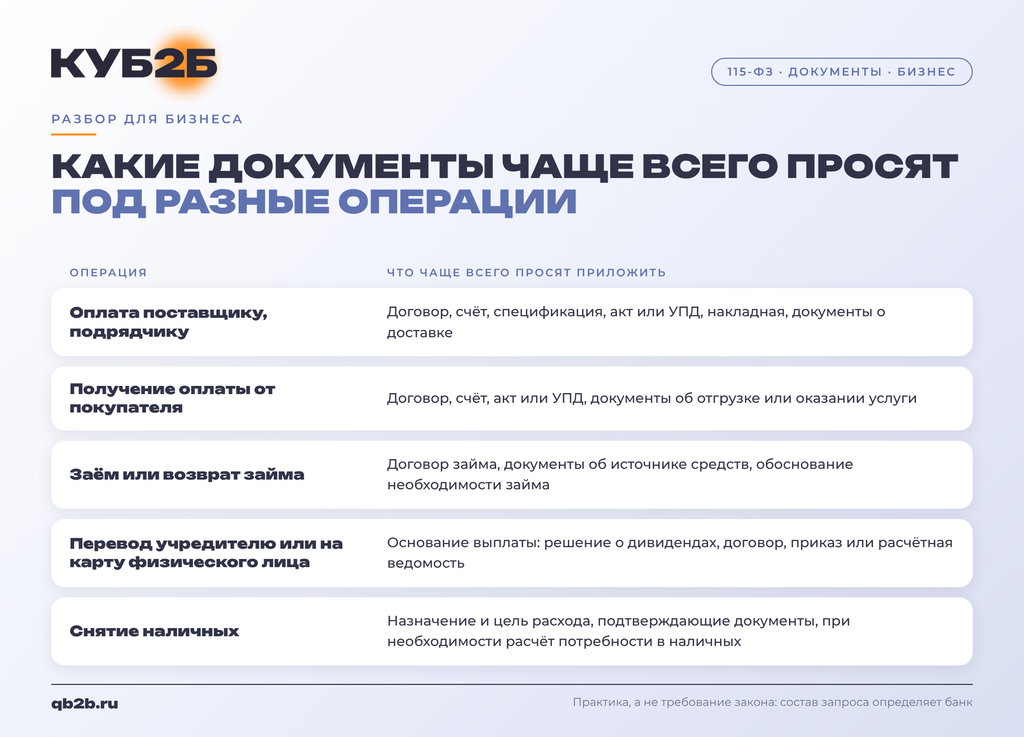
Дополнительно банк может запросить налоговую и бухгалтерскую отчётность, сведения о сотрудниках, офисе, складе и оборудовании, документы о контрагенте и его роли в сделке, документы об источнике происхождения денег, выписки по счетам в других банках.
Налоговая нагрузка как признак
В методических рекомендациях Банка России от 13.04.2016 № 10-МР (со ссылкой на письмо ЦБ от 31.12.2014 № 236-Т) указано, что повышенное внимание может привлечь ситуация, когда налоги и иные обязательные платежи в бюджет с расчётного счёта не уплачиваются или не превышают 0,5% дебетового оборота по счёту. Отдельно ЦБ отмечает, что размер НДФЛ, уплачиваемого с зарплаты сотрудников, может говорить о занижении реальных сумм зарплаты. Это признак, требующий внимания, а не самостоятельное доказательство нарушения.
Свою нагрузку полезно знать заранее, до запроса банка: в налоговом консультировании её сопоставляют с отраслевыми ориентирами и объясняют отклонения.
Платформа «Знай своего клиента»
Банк России ведёт платформу ЗСК, которая располагает сведениями о 7,5 млн юрлиц и ИП и не оценивает физических лиц. ЦБ распределяет клиентов на три группы: низкого, среднего и высокого риска («зелёную», «жёлтую» и «красную»). Для банков информация платформы вспомогательная: окончательное решение банк принимает по своим правилам внутреннего контроля (ст. 7.6 Федерального закона № 115-ФЗ).
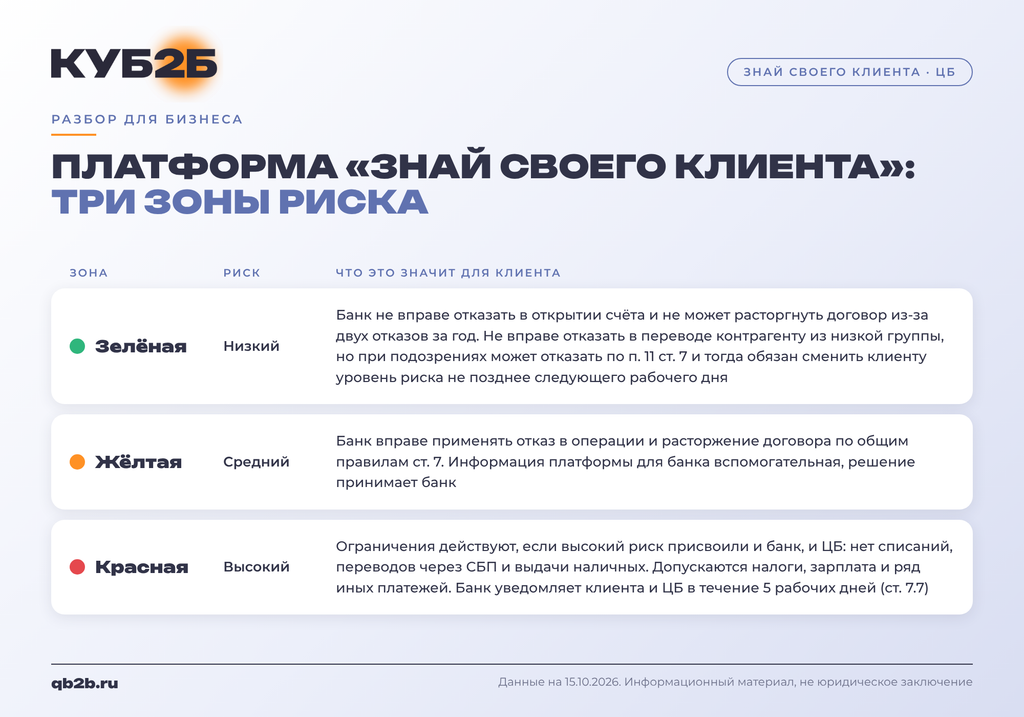
Проверить, находится ли компания или ИП в красной группе, может любой человек: на странице платформы на сайте Банка России есть сервис «Проверить уровень риска». Так можно проверить и себя, и контрагента. Информацию о жёлтой и зелёной зонах публично проверить нельзя, о них обычно сообщает банк.
Как оспорить отказ или ограничения и в какие сроки
Порядок зависит от того, что именно сделал банк. Нормы содержатся в Федеральном законе № 115-ФЗ.
- Отказ в операции или в открытии счёта (п. 13.4–13.5 ст. 7). Клиент направляет в банк документы и сведения об отсутствии оснований для отказа. Банк обязан рассмотреть их и в течение семи рабочих дней сообщить, устранены ли основания. Если банк ответил, что основания устранить нельзя, клиент вправе обратиться в Межведомственную комиссию при Банке России.
- Высокий риск присвоен ЦБ, но банк ограничений не применял (п. 1.1 ст. 7.8). Заявление о пересмотре подают в Банк России, он обязан ответить в течение 15 рабочих дней. Если ЦБ отказал, это решение можно оспорить в суде или обжаловать в Межведомственной комиссии в течение шести месяцев.
- Банк применил ограничения по красной зоне (п. 5 ст. 7.7). Банк обязан в течение пяти рабочих дней сообщить об этом клиенту и ЦБ и разъяснить право обратиться в Межведомственную комиссию. Заявление об отсутствии оснований для ограничений подают в комиссию в течение шести месяцев со дня, следующего за днём получения уведомления (п. 1 ст. 7.8).
Срок важен. Если клиент, к которому применены ограничения по красной зоне, не обратится в комиссию в течение шести месяцев либо комиссия подтвердит основания для мер и клиент не оспорит это решение в суде, пункт 4 статьи 7.8 допускает исключение компании из ЕГРЮЛ.
Что поручить бухгалтеру
- Определить тип ситуации: запрос документов, отказ в операции, приостановление или расторжение договора. Результат: одна строка в рабочем файле.
- Зафиксировать срок ответа банка и дату уведомления. Результат: даты в календаре с напоминанием за сутки.
- Проверить на сайте Банка России, находятся ли компания и ключевые контрагенты в красной зоне. Результат: скриншот или запись с датой проверки.
- Собрать пакет под конкретную операцию по таблице выше. Результат: папка с документами и перечень приложений.
- Подготовить пояснение смысла платежа по пяти пунктам и согласовать его с руководителем. Результат: текст, готовый к отправке.
- Вести журнал отказов банка за календарный год. Результат: таблица с датами, основаниями и ответами банка.
Если собирать такие пакеты некому, эту работу можно передать на бухгалтерское сопровождение: когда первичка и договоры ведутся в порядке, ответ на запрос банка собирается за часы, а не за дни. Именно так устроена наша работа в КУБ2Б с клиентами, которым банк уже задавал вопросы.Сейчас у такого подключения есть приятный бонус: до конца 2026 года мы бесплатно соберём для вас годовой бухгалтерский отчёт, а именно эту отчётность банк часто просит приложить к ответу.
Как составить пояснение экономического смысла платежа
Банку нужна не стопка документов, а короткое связное объяснение, из которого видно, что платёж встроен в вашу деятельность. Ориентир: пять строк.
- Кто контрагент и как вы с ним познакомились (тендер, рекомендация, прямое обращение, длительное сотрудничество).
- За что платёж: что поставлено, какая услуга оказана или будет оказана.
- Почему такая сумма: расчёт, спецификация, условия договора.
- Как операция связана с вашим основным видом деятельности.
- Какие документы приложены и где лежат остальные.
Пояснение лучше направлять письменно через канал, который указал банк, и сохранять подтверждение отправки.Пояснение лучше направлять письменно через канал, который указал банк, и сохранять подтверждение отправки. Проще всего оно складывается там, где у компании выстроен управленческий учёт: по нему видно, зачем нужен каждый крупный платёж и как он связан с основной деятельностью. О том, как выстроить такую систему так, чтобы она действительно работала, мы рассказали в отдельной статье.
Если счёт уже ограничен
Порядок тот же: определить тип ограничения, уложиться в сроки, подготовить пакет и пояснение, проверить красную зону и сроки обращения в комиссию. По позиции Верховного Суда истребование банком документов о происхождении денег и экономическом смысле операции согласуется с целями 115-ФЗ и не выходит за пределы полномочий банка (Определение СК по гражданским делам ВС РФ от 30.01.2018 № 78-КГ17-90). Дело касалось физического лица и выдачи наличных, поэтому для юрлиц его стоит использовать осторожно.
Когда пора подключать юриста
- банк расторг договор счёта или направил уведомление о расторжении;
- в течение календарного года уже был отказ в операции, и приходит второй запрос;
- банк применил ограничения по красной зоне или ЦБ присвоил высокий риск, и вы не согласны: нужно готовить заявление и следить за шестимесячным сроком;
- запрашиваемые документы явно не связаны с операцией, и вы хотите возражать банку письменно.
Частые вопросы
Если клиент платит налоги, банк не вправе запрашивать документы?
Вправе. Уплата налогов подтверждает исполнение обязанности перед бюджетом, но не отвечает на вопросы о реальности сделки, деловой цели операции и контрагенте.
Какие документы готовить заранее?
Договоры с ключевыми контрагентами, первичку по недавним сделкам, отчётность за последние периоды и краткое описание бизнес-модели.
Что будет, если не ответить в срок?
Банк вправе отказать в операции. Два и более отказа за календарный год дают право расторгнуть договор счёта, кроме клиентов из низкой группы риска.
Как узнать зону риска?
Красную зону можно проверить самостоятельно на сайте Банка России, в том числе у контрагентов. О жёлтой и зелёной зонах обычно сообщает банк. Если вы не согласны с высоким риском, заявление о пересмотре подают в Банк России, а затем при необходимости в Межведомственную комиссию.
Сколько банк может не проводить операцию?
Если операция приостановлена по пункту 10 статьи 7, срок составляет пять рабочих дней, а по постановлению Росфинмониторинга операции могут быть приостановлены на срок до 30 суток. При отказе по пункту 11 операция не проводится вообще, а банк обязан в течение пяти рабочих дней сообщить дату и причины.
Чем отличается блокировка по 115-ФЗ от замораживания средств лиц из перечня?
Это разные механизмы. Замораживание (блокирование) применяют к лицам, включённым в перечень причастных к экстремистской деятельности и терроризму, а не по итогам проверки конкретной операции. С 14 июня 2026 года вступили в силу изменения, внесённые Федеральным законом от 15.12.2025 № 462-ФЗ в 115-ФЗ: по сообщениям профильных изданий, меры нужно применить в течение 24 часов с момента публикации данных о включении в перечень, а по решениям Совета Безопасности ООН срок может быть сокращён до 20 часов. Точные формулировки и категории лиц проверяйте в тексте закона и в актуальной редакции 115-ФЗ.
Низкая доля налогов в обороте означает блокировку?
Нет, не автоматически. Это признак для повышенного внимания, решение принимается по совокупности факторов: виду деятельности, структуре расходов, контрагентам и характеру операций.
Также мы обсуждаем схожие темы у себя в блоге:
Почему банк может запросить документы даже у компании, которая исправно платит налоги
Блокировка счетов бизнеса: откуда она берётся и при чём тут ФНС
7 законных способов снять деньги с расчётного счёта
Дисклеймер: материал носит информационный характер и не является юридическим заключением по конкретному запросу банка. Данные на 15 октября 2026 года. Состав документов, сроки и основания зависят от обстоятельств операции и правил банка. Для решений об ответе на запрос, ограничении операций или расторжении договора обратитесь к профильному юристу.